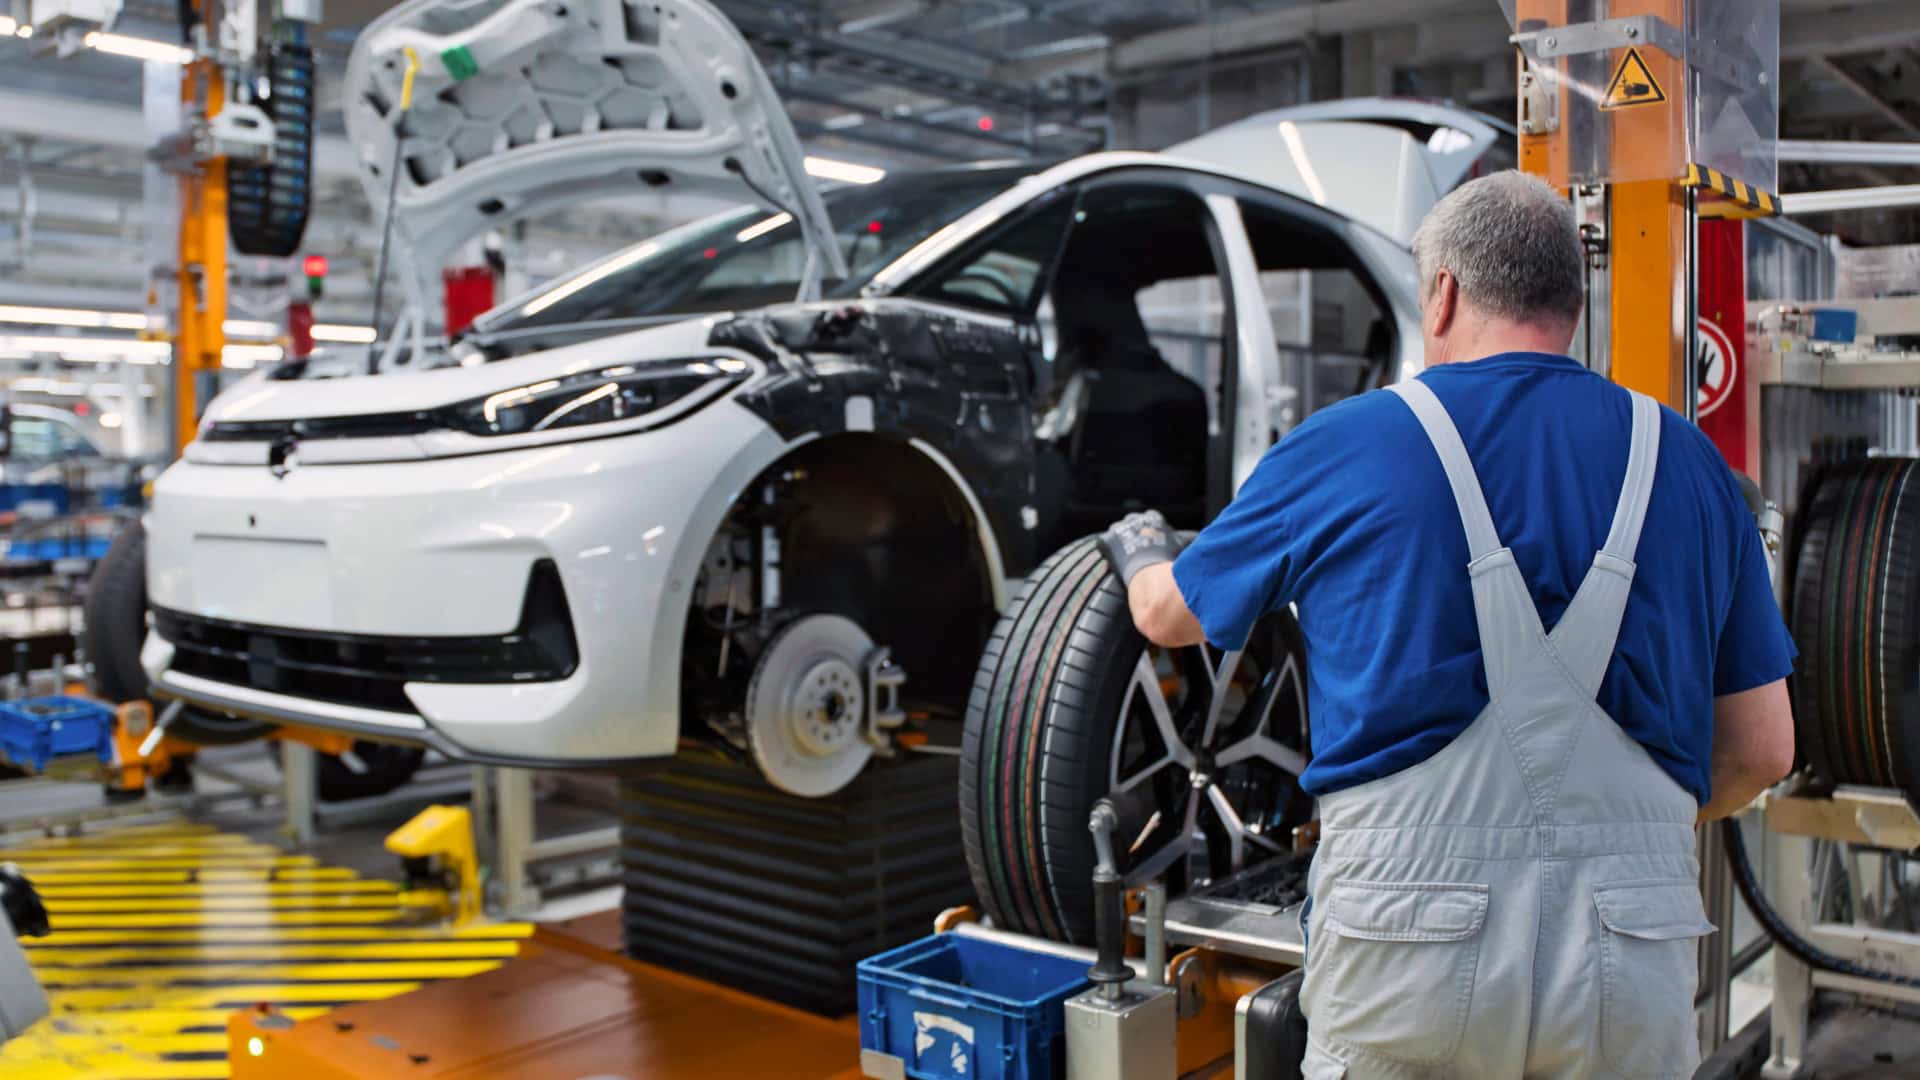
Um estudo da consultoria AlixPartners revela que um carro elétrico de marca chinesa fabricado na China custa cerca de US$ 20 mil (~R$ 100 mil) para produzir, contra US$ 31 mil (~R$ 155 mil) para um equivalente feito por uma montadora europeia. A diferença de US$ 11 mil (~R$ 55 mil) representa uma vantagem de aproximadamente 35% nos custos de produção.
Publicado em outubro de 2026, o relatório Can Europe Still Build Cars into the 2030s? argumenta que essa vantagem não se explica apenas pelos subsídios governamentais. O problema é estrutural: a Europa depende de fornecedores externos para materiais de baterias, enfrenta custos de energia mais altos e ainda precisa acelerar o desenvolvimento de veículos e sistemas eletrônicos.
Esta é a lista de fatores que separam as montadoras europeias e chinesas:
| Fator | Fabricante europeia | Fabricante chinesa | Lacuna |
| Velocidade de decisão | Aprovação hierárquica; ciclos de etapas de 6 a 12 semanas | Autonomia da equipe de projeto; iterações de 1 a 2 semanas | Crítica |
| Integração Software/Hardware | Integrado por ECU; alterações exigem nova liberação de hardware | Desacoplado; atualizações de software independentes do ciclo de hardware | Crítica |
| Cadência de renovação de modelos | 22% a 28% do volume proveniente de modelos lançados nos últimos 3 anos | 76% a 100% do volume proveniente de modelos lançados nos últimos 3 anos | Crítica |
| Abordagem de validação | Foco inicial no físico: testes de rodagem longos e sequenciais | Foco inicial no virtual; testes físicos apenas para confirmação final | Significativa |
| IA no desenvolvimento | Nível piloto; ferramentas adotadas função por função, fora do processo central | Integrada de ponta a ponta; design, geração de código e simulação medidos pela redução do tempo de ciclo | Crítica |
| Integração de fornecedores | Em estágio tardio; envolvimento sequencial baseado em níveis | Em estágio inicial; codesenvolvimento e fluxos de trabalho paralelos | Significativa |
| Capacidade OTA (Over-The-Air) | Parcial; atualizações em nível de funcionalidade (feature-level), escopo de frota limitado | Completa; todos os sistemas, implantação contínua (continuous deployment) | Significativa |
Terceirização que não ajuda
Segundo a consultoria, cerca de 80% da capacidade de refino de materiais para cátodos e de materiais destinados a baterias está fora da Europa. Isso significa que construir fábricas de baterias no continente não basta para controlar os custos, já que os insumos continuam sujeitos a preços e cadeias de fornecimento externas.
Outro fator abordado pelo estudo é a chamada “Velocidade China”. Fabricantes chineses adotam estruturas de decisão mais ágeis, ciclos curtos de desenvolvimento e simulações digitais para reduzir o tempo entre o projeto e a produção. Enquanto isso, as montadoras europeias ainda enfrentam processos internos mais lentos e precisam investir bilhões de euros no desenvolvimento de novas plataformas.
A diferença aparece também na renovação dos portfólios. Segundo a AlixPartners, modelos lançados nos últimos três anos representam menos de um terço das vendas de fabricantes europeus, contra 76% a 100% entre concorrentes chineses. Ao mesmo tempo, 15 fábricas europeias operam abaixo de 60% da capacidade, deixando espaço para produzir cerca de 2,5 milhões de veículos adicionais por ano.
Sugestões para salvar a indústria
A consultoria alerta que tarifas comerciais podem dar algum fôlego às marcas europeias, mas não eliminam essas diferenças. Produzir carros chineses na Europa também reduz parte da vantagem logística e industrial, sem resolver automaticamente os problemas de gestão e desenvolvimento.
Esta é a lista de recomendações que a AlixPartners faz para salvar a indústria europeia:
1. Contratar o fornecimento de matérias-primas refinadas, não apenas células
Garantir contratos de longo prazo para lítio, níquel e grafite. Como as refinarias estão concentradas fora da Europa, esses insumos determinam a viabilidade econômica dos elétricos.
2. Encarar a reciclagem como fonte de suprimentos, não obrigação regulatória
Antecipar-se às regras europeias da década de 2030 garantindo capacidade de recuperação de cátodos e da chamada massa negra (restos de baterias trituradas). Isso transforma um custo legal em uma fonte local e segura de materiais, criando diferencial competitivo para fornecedores em um mercado de redução de custos.
3. Coinvestir na capacidade europeia de baterias por meio de consórcios
Nenhuma montadora europeia consegue bancar sozinha uma gigafábrica. O modelo ideal envolve compartilhar capital entre várias empresas, com garantia de compra estabelecida por cada uma e uma única entidade operadora responsável pelas entregas, nos moldes do que já é feito pelo consórcio ACC.
4. Tratar o custo de energia como insumo de projeto, não despesa indireta
A fabricação de baterias e componentes exige muita energia, cujos preços variam drasticamente na Europa. Portanto, a estratégia de compra de energia (contratos de longo prazo e geração local) deve integrar o plano de negócios inicial, sendo fator decisivo para a escolha do local das fábricas.
5. Tratar a nacionalização do powertrain como prioridade estratégica europeia
Novos subsídios e leis já exigem conteúdo local (Made-in-EU). Apesar das divergências políticas entre França e Alemanha sobre o modelo ideal de incentivo, montadoras e fornecedores devem adequar suas cadeias de suprimentos imediatamente para evitar reestruturações forçadas e onerosas no futuro.
6. Considerar a gestão térmica e de recarga como o novo diferencial
Embora a bateria seja o maior custo, os sistemas térmicos e de recarga determinam a autonomia real e o valor residual do veículo. Fornecedores europeus dominam o design dessas áreas, mas dependem de investimentos das montadoras para converter essa autoridade em vantagem competitiva e redução de custos.
Qual é o impacto para o Brasil?
Atualmente, os chineses detém praticamente um monopólio nas vendas de NEVs (elétricos e híbridos plug-in) no Brasil. Ao mesmo tempo, a capacidade de produção instalada é dominada por montadoras tradicionais, várias delas europeias, produzindo quase exclusivamente veículos a combustão interna ou híbridos não plug-in.
Salvar essas empresas seria salvar empregos e infraestrutura. Mas elas precisam decidir salvar a si próprias primeiro.
Via AlixPartners
Deixe um comentário