


O Conselho Internacional do Transporte Limpo (ICCT) produziu um estudo avaliando o potencial econômico da fabricação de veículos elétricos no Brasil na maneira como são feitos hoje (kits CKD e SKD) com o que aconteceria se fossem mais nacionalizados, e comparando essa previsão com as tendências recentes da indústria estabelecida, produzindo modelos a combustão.
No estudo, foram avaliados três cenários:
- Montagem CKD, na qual a internalização é limitada à montagem em kits “completely knocked down”, nos quais todos os componentes são importados de forma separada; esse é o cenário atual dos poucos modelos fabricados no Brasil, muito criticado pela Anfavea;
- Localização sem baterias, em que a produção de veículos elétricos e de seus componentes é feita no país, excluindo a produção doméstica de baterias;
- Localização completa, que representa a internalização de todo o processo de produção de veículos elétricos, incluindo a fabricação de baterias.
Os resultados mostram que, com a montagem CKD, há uma perda significativa de renda doméstica se comparada com a da atual fabricação de veículos com motor a combustão interna. Porém, mesmo num cenário com a bateria importada, já existe a projeção de aumento de 83,4% no valor adicionado doméstico se comparado ao cenário que se observa hoje.
E, ainda, se as baterias fossem produzidas no Brasil, o valor adicionado doméstico aumentaria mais 56% em comparação ao cenário Internalização sem Bateria, e superaria proporcionalmente o valor agregado nacional da produção a combustão interna. Contando também o quanto poderia ser ganho com a produção industrial da infraestrutura, temos um valor quase três vezes maior que o cenário inicial.
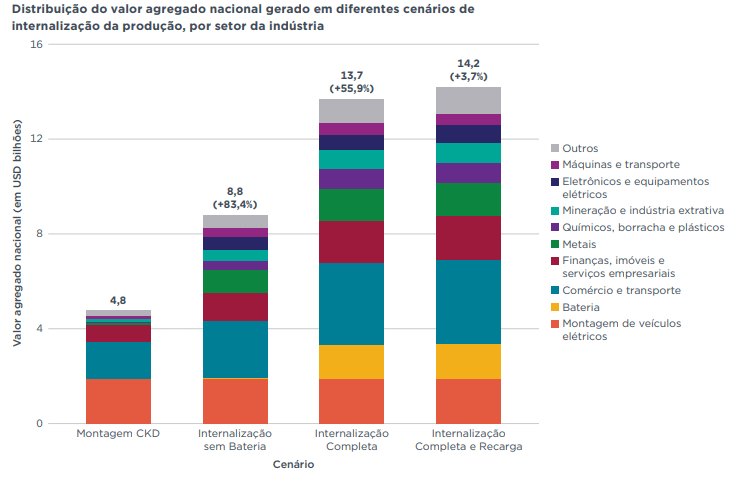
Os números absolutos acima são de um cenário bastante conservador, prevendo 16% de mercado para carros elétricos em 2030 (com ônibus tendo uma fatia de mercado maior que carros, por exemplo). Isso se baseia num estudo de 2025, mas já começa a parecer meio datado, quando já chegamos a mais de 12% de participação de BEVs em autos neste ano. O próprio relatório concede que esses valores absolutos não são realmente a parte mais importante do raciocínio, mas a comparação proporcional dos valores.
Elétricos versus combustão: com o que o Brasil ganha mais?
No que chegamos a: como isso se compara com a combustão interna? Aqui o ICCT usa um critério diferente, que é o da multiplicação do valor agregado. Ele representa o quanto, de cada real gasto num veículo, fica no Brasil. Assim, no cenário de nacionalização máxima, o valor é R$ 0,78 para cada real gasto, enquanto no cenário CKD, é R$ 0,27. A combustão interna no valor de referência mais recente (2022), fica em R$ 0,65.
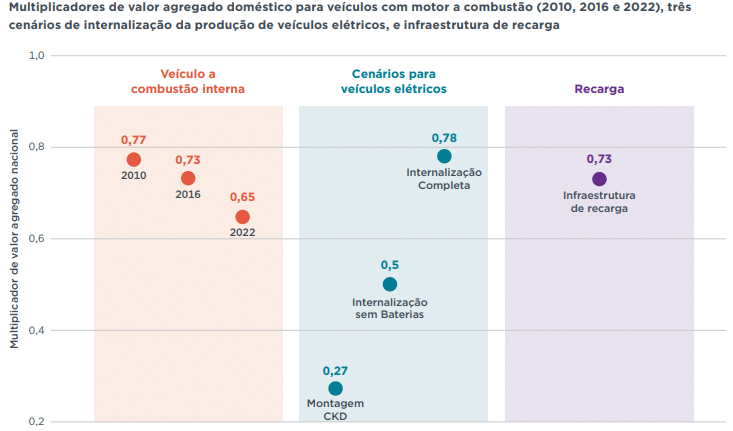
E aqui vale uma consideração interessante: esse valor para a combustão interna vêm caindo ano a ano. Na última avaliação, em 2022, ele já era 15% menor do que em 2010. Segundo o ICCT, isso acontece por conta do maior número de partes importadas nos veículos a combustão interna, que aumentam conforme a tecnologia embarcada nesses veículos avança.
“A participação de insumos importados na produção nacional desses veículos aumentou de 10% em 2010 para 16% em 2022, ao passo que o valor agregado importado quase dobrou no mesmo período, atingindo 28%”, afirma o relatório. “Essa tendência sugere uma mudança estrutural na indústria automotiva do país, na qual peças e processos de maior valor agregado vêm sendo gradualmente transferidos para o exterior.”
Isto é: o efeito negativo do CKD, que é o de montar carros com peças importadas, limitando o valor agregado retido no Brasil, já é observado com os veículos a combustão interna. Num cenário de eletrificação total, o valor agregado no país seria maior do que não apenas a combustão interna hoje, como o de 16 anos atrás, antes dessa internacionalização se tornar tão evidente.
O que o ICCT recomenda ao Brasil
Como chegar lá é que são elas. O ICCT faz quatro recomendações sobre o que poderia ser feito:
- Utilizar os incentivos existentes, condicionando-os ao desempenho das empresas e estabelecendo datas prévias para sua retirada. Isto é, limitando benefícios a resultados demonstráveis em nacionalização.
- Vincular requisitos viáveis e crescentes de conteúdo local às políticas atuais de apoio à demanda por veículos elétricos. Isto é, para que um veículo se torne elegível para políticas de incentivo, ele deve ter um certo conteúdo nacional, de forma a favorecer os modelos mais nacionalizados.
- Criar condições favoráveis, no longo prazo, à fabricação de células de bateria. Aqui, o ICCT recomenda diversas políticas fiscais e industriais que poderiam tornar viável a transferência dessa tecnologia fundamental para o Brasil.
- Ampliar, no curto prazo, os incentivos à infraestrutura de recarga, aproveitando seu elevado multiplicador de valor agregado nacional.
Nosso take: a indústria “nacional” não compete
O estudo do ICCT demonstra que, mesmo em um cenário imperfeito, sem a peça mais crucial na nacionalização dos carros elétricos – a bateria, é claro – ainda teríamos algo no qual os valores da produção atual convergem para o potencial com veículos elétricos. E que uma produção 100% nacional de elétricos seria um resultado financeiro positivo ao país.
Parte das recomendações é similar ao que é adotado na União Europeia, que impõe tarifas a veículos conforme seu conteúdo local. Foi o que já tínhamos ouvido do pesquisador do ICCT André Cieplinski em uma entrevista.
Mas aí entramos em uma parte em que, educadamente, vamos fazer um adendo.
Na União Europeia, a indústria é local e oferece o mesmo produto que os chineses: carros elétricos produzidos localmente, em todas as categorias. Aqui, só temos multinacionais, muitas delas as mesmas da Europa, que não concorrem realmente com os chineses, já que não oferecem o mesmo produto. No máximo, trazem carros de luxo importados. Proteger essa indústria é proteger o produto que elas fabricam.
E qual é a viabilidade desse produto a longo prazo? A combustão não deve desaparecer em 2030 – ainda que um modelo matemático preveja que seja superada pelos elétricos puros já em 2029. Mas a expectativa da própria indústria mundial é que seu futuro é minguante. A combustão não precisa se extinguir do dia para a noite para essa retração causar uma hecatombe em toda a cadeia industrial automotiva. Basta começar a cair ano após ano.
E aparentemente, o processo já começou: setembro de 2026 foi o melhor mês da indústria automotiva brasileira desde 2014. Mas 87% do crescimento anual foi em eletrificados.
Isso não está no estudo, mas é uma interpretação equivocada que alguém pode fazer dele: enxergar uma opção entre eletrificar e manter a combustão interna, sob argumentos como o que há mais valor agregado nacional na última. Porque não há realmente como manter esse valor: ele irá cair. Optar pela combustão não é preservar o status quo, mas decidir pela desindustrialização.
O desafio é, como o ICCT bem nota, fazer com que a transição seja o mais nacional possível – mas é preciso ter em mente que a indústria “nacional”, diferente da União Europeia, simplesmente não oferece a tecnologia nova e, enquanto insiste nisso, está optando por não fazer parte da transição. Não há como impedir que o navio da combustão interna afunde, mas há lutar por transferir seus passageiros – trabalhadores, provedores de serviço, provedores de insumos – para a segurança.
Via ICCT
Deixe um comentário